Sok vállalkozó éli át a sokkot: a cég működik, a licenc megvan, majd egyszer csak jön egy e-mail a banktól: „Kérjük, küldje el az auditált mérlegét vagy a főkönyvi kivonatát 15 napon belül, különben zároljuk a számláját.”
Ha a dubaji bank mérleget kér, az nem véletlen: a mérleg és a rendezett könyvelés nem papírmunka, hanem a számlád biztonsága. Ebben a cikkben elmondjuk, miért kéri a bank, mit néz benne, és hogyan készülj fel úgy, hogy egy ilyen levél csak két kattintás legyen.
A régi világ vége
Tíz évvel ezelőtt Dubajban senkit nem érdekelt a könyvelés. Ma viszont az ország lekerült a nemzetközi „szürke listákról”, és ehhez az kellett, hogy a bankok rendőröket játsszanak. Tudniuk kell, hogy a számládon átmenő pénz valódi kereskedelemből származik, nem pedig csak „átfolyatod” rajta.
Ez a gyakorlatban azt jelenti, hogy a bank nemcsak a számlanyitáskor vizsgál meg, hanem folyamatosan figyel. Időről időre frissített adatokat, dokumentumokat kérhet, és ha valami nem stimmel, kérdez.
Embernyelven: a bankszámlanyitás nem a vizsga vége, hanem csak az eleje.
A bankár nem ellenség, de fél
A dubaji bankok a legkisebb gyanús jelre (például hirtelen érkező nagy összegű külföldi utalás, ami nem vág össze a cég profiljával) inkább zárolnak, mintsem kockáztassák a saját licencüket.
Tipikus helyzetek, amik kérdést váltanak ki:
- Hirtelen, szokatlanul nagy utalás, főleg külföldről.
- A tevékenységeddel nem összeillő tranzakció – pl. tanácsadó céghez árukereskedelemre utaló tételek.
- Nagyobb készpénzbefizetés – erről a Készpénz Dubajban cikkben írtunk részletesen.
- Nagy összegű kivét a tulajdonosnak jogcím nélkül.
Vigyázat! A határidő ilyenkor rövid. Ha nincs kéznél a kért dokumentum, a zárolás hetekre megbéníthatja a cégedet.
Mit néz a dubaji bank a mérlegben?
A mérleg (Balance Sheet) és az eredménykimutatás (P&L) nekik a bizonyíték. Látni akarják:
- Ki az ügyfeled? (Számlák alapján)
- Mire költesz? (Költségoldal)
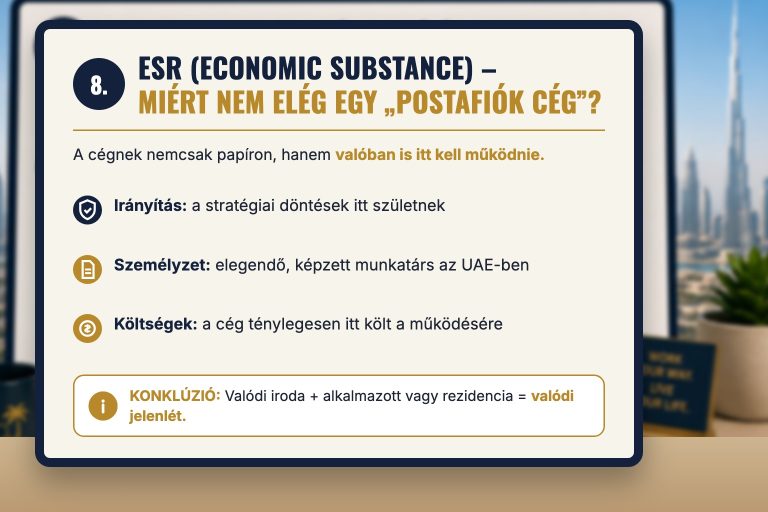
- Van-e valós gazdasági tevékenységed?
A banki compliance-csapat lényegében azt ellenőrzi, hogy a papíron leírt tevékenységed és a számládon látható pénzmozgás összhangban van-e. Ha a licenced szerint marketingügynökség vagy, akkor a bevételeidnek marketingszolgáltatásból kell jönniük, a költségeidnek pedig ehhez illőknek kell lenniük.
Ha a bank kifejezetten auditált mérleget kér, ahhoz könyvvizsgáló kell – erről az Audit – mikor kell pecsét a papírra? cikkünkben olvashatsz.
Hogyan legyél „bankképes”?
Ne várj az év végéig! Használj modern, felhőalapú könyvelő szoftvert (mint a Xero vagy a Zoho Books). Ezekben minden tranzakciót azonnal kategóriákba sorolhatsz.
Ha a bank kérdez, nem kell hetekig túrnod a papírokat, hanem két kattintással PDF-et generálsz.
Néhány egyszerű szokás, ami sokat számít:
- Minden bejövő és kimenő utaláshoz legyen számla vagy szerződés.
- Az utalások közleménye legyen beszédes (számlaszám, szerződés, jogcím).
- A magán- és céges pénzt ne keverd. A tulajdonosi kivétet dokumentáld, pl. igazgatói fizetésként vagy osztalékként.
- Havonta zárd le a könyvelést, ne évente egyszer.
Tipp: ha nagyobb, szokatlan tranzakció várható (pl. egy nagy szerződés első kifizetése), szólj előre a bankodnak, és küldd el a szerződést. A meglepetést a bank nem szereti, a felkészült ügyfelet igen.
Embernyelven: a könyvelés a banki életbiztosításod
A bank szemében az a komoly vállalkozó, akinek rendben vannak a számai.
Ha átlátható vagy, könnyebben kapsz hitelt, céges hitelkártyát vagy éppen kedvezőbb devizaváltási árfolyamokat. A könyvelés tehát nem „nyűg”, hanem a banki életbiztosításod Dubajban.
Gyakori kérdések
Mit tegyek, ha megjött a bank levele?
Ne pánikolj, de ne is halogasd. Nézd meg pontosan, mit kérnek és milyen határidővel, és ha nem vagy biztos benne, mit küldj, egyeztesd a könyvelőddel még a határidő előtt.
Elég, ha a könyvelőm év végén mindent rendbe tesz?
A bank nem az év végén kérdez, hanem akkor, amikor gyanúsat lát. Ezért érdemes folyamatosan, legalább havonta könyvelni.
Mindig auditált mérleg kell?
Nem feltétlenül – a bank sokszor beéri a főkönyvi kivonattal vagy egy könyvelő által összeállított beszámolóval. Hogy pontosan mit fogad el, az bankonként és helyzetenként eltér.

Összegzés
A dubaji bank nem ellened dolgozik, hanem a saját licencét védi – ezért kéri a mérleget és az eredménykimutatást. Ha a könyvelésed folyamatos, a tranzakcióid dokumentáltak és a tevékenységed összhangban van a pénzmozgással, egy ilyen levél nem fenyegetés, hanem rutin. Az átlátható vállalkozó ráadásul jobb banki feltételeket is kap.
Szeretnéd, ha a céged már az indulástól „bankképes” lenne? Írj nekünk, és magyarul segítünk.